- Аналитика
- Новости и инструменты
- Новости рынков
Новости и прогнозы рынков CFD — 22-07-2016
Основные фондовые индексы США завершили сегодняшние торги выше нуля
По итогам торговой недели: DOW +0.29%, S&P +0.61%, Nasdaq +1.40%


В понедельник фондовые индексы США незначительно прибавили на фоне лучших, чем ожидалось, результатов квартальных отчетов. Кроме того, стало известно, что индекс доверия строителей на рынке вновь построенных, односемейных домов в июле упал на 1 пункт до 59. "За последние шесть месяцев, доверие строителей осталось в относительно узком положительном диапазоне, который согласуется с продолжающимся постепенным восстановлением рынка жилья, которое идет полным ходом," сказал председатель NAHB Эд Брэди. "Тем не менее, мы все еще слышим сообщения от наших членов о слабости на некоторых рынках, в значительной степени из-за регуляторных ограничений и нехватки участков и рабочей силы".
Во вторник основные фондовые индексы США закрылись без единой динамики на фоне ухудшения прогноза глобального роста от Международного валютного фонда из-за неопределенности по поводу надвигающегося выхода Великобритании из Европейского Союза. Кроме того, как стало известно, закладки новых домов и разрешения на строительство выросли более, чем ожидалось в июне, частично отражая отскок в строительстве нового жилья на северо-востоке. Закладки новых домов подскочили на 4,8% до годового уровня 1,189 млн в июне по сравнению с пересмотренной оценкой за май на уровне 1,135 млн. Экономисты ожидали, что закладки новых домов слегка вырастут на 0,5% до уровня 1,170 млн с 1,164 млн, о которых первоначально сообщалось в предыдущем месяце.
В среду фондовые индексы США выросли благодаря сильному квартальному отчету компании Microsoft, который повысил оптимизм в отношении перспектив квартальных результатов. Росту индексов также способствовала позитивная динамика цен на нефть после того, как данные показали, что еженедельные запасы сырой нефти упали. Минэнерго США сообщило, что запасы нефти сократились больше, чем ожидалось, однако запасы бензина неожиданно выросли. Согласно отчету, на неделе 9-15 июля запасы нефти упали на 2,3 млн баррелей до 519,4 млн баррелей, оставаясь на высоких по историческим меркам уровнях для данного периода года. Аналитики прогнозировали снижение на 2,1 млн. баррелей. Запасы нефти в терминале Кушинга выросли на189 000 баррелей до 64,1 млн баррелей.
В четверг фондовые индексы США умеренно снизились, так как инвесторы оценивали смешанные квартальные результаты компаний, а также оптимистичные экономические данные. В центре внимания инвесторов находились акции компании American Express (AXP), Intel (INTC), General Motors (GM) и Travelers (TRV). Обнародованные отчеты компаний оказались смешанными. Что касается статистики, отчет, представленный ФРБ Филадельфии, показал, что индекс деловой активности в секторе производства неожиданно снизился в июле, достигнув уровня -2,9 пункта по сравнению с 4,7 пункта в июне. Экономисты ожидали повышения до отметки +5 пунктов. Кроме того, первичные обращения на государственные пособия по безработице упали на 1000 и с учетом сезонных колебаний достигли 253 000 за неделю, завершившуюся 16 июля. Это самое низкое значение с апреля. Вместе с тем, по данным Национальной ассоциации риэлторов, продажи жилья на вторичном рынке выросли на 1,1% и с учетом сезонных колебаний достигли годового уровня 5,57 млн в июне по сравнению с пересмотренным с понижением уровнем 5,51 в мае.
В пятницу основные фондовые индексы США незначительно прибавили на фоне публикации квартальных отчетов. В центре внимания инвесторов находились акции компаний AT&T (T), Starbucks (SBUX), Visa (V), General Electric (GE) и Honeywell (HON). Первые три опубликовали нейтральные отчеты после завершения сессии четверга. Две последние отчитались перед началом сессии. На ход торгов также повлияли статданные по США. Как стало известно, индекс деловой активности в производственном секторе вырос сильнее прогнозов. Июльские данные сигнализировали о дальнейшем восстановлении бизнес-условий по всей обрабатывающей промышленности США. Предварительный производственный индекс PMI вырос до 52,9 в июле, по сравнению с 51,3 в июне, и указал на твердое улучшение общих условий бизнеса.
В отраслевом разрезе сектора индекса S&P за период 18 - 22 июля включительно показали смешанную динамику. Наибольшее снижение зафиксировал сектор основных материалов (-1,0%). Максимальное повышение продемонстрировал технологический сектор (+2,0%)
Что касается компонентов индекса DOW, за прошедшую неделю снижение показали 16 из 30 акций, входящих в состав индекса. Наибольший отрицательный результат за неделю продемонстрировали акции Intel Corporation (INTC, -2.64%). Лидером были акции Microsoft Corporation (MSFT, +3.83%).
В понедельник выйдет минимальное число данных. В 08:00 GMT Германия представит индекс делового оптимизма от IFO, индикатор оценки текущей ситуации от IFO, а также индекс экономических ожиданий от IFO за июль. В 10:00 GMT в Британии состоится публикация отчета CBI по изменению объема промышленных заказов за июль. В 22:45 GMT Новая Зеландия заявит об изменении сальдо торгового баланса за июнь. В 23:50 GMT Япония отчитается по изменению цен на корпоративные услуги за май.
Во вторник объем статистики также будет незначительным. В 08:30 GMT Британии сообщит о числе одобренных ипотечных кредитов (по данным BBA) за июнь. В 13:00 GMT США опубликует индекс цен на жилье S&P/CaseShiller за май. В 13:45 GMT США представит индекс деловой активности в секторе услуг от Markit за июль. Затем в 14:00 GMT США отчитается по уровню доверия потребителей за июль, и продажам новых домов за июнь. Также в это время США выпустит индекс деловой активности в производственном секторе ФРБ Ричмонда за июль.
Среда будет весьма информативным днем недели. В 01:30 GMT Австралия опубликует индекс потребительских цен за второй квартал. В 06:00 GMT Германия выпустит индекс потребительского доверия от Gfk за август, а Швейцария - индикатор потребления от UBS за июнь. В 06:45 GMT Франция сообщит об изменении доверия потребителей за июль. В 08:00 GMT еврозона заявит о размере кредитования частного сектора за июнь, а также выпустит агрегат денежной массы М3 за июнь. В 08:30 GMT Британия опубликует отчет по валовому внутреннему продукту за второй квартал. В 10:00 GMT в Британии выйдет отчет CBI по розничной торговле за июль. В 12:30 GMT США сообщит о числе заказов на товары длительного пользования за июнь, а в 14:00 GMT - об объеме незавершенных сделок по продаже жилья за июнь. Затем в 14:30 GMT Минэнерго США заявит об изменении запасов нефти за неделю по 23 июля. В 18:00 GMT ФРС США огласит решение по процентной ставке. Также в это время выйдет сопроводительное заявление Комитета по открытым рынкам ФРС.
В четверг будет представлено значительно количество статданных. В 01:30 GMT Австралия выпустит индекс экспортных цен и индекс цен на импорт за второй квартал. В 07:55 GMT Германия сообщит об уровне безработицы и изменении числа безработных за июль. В 09:00 GMT еврозоне опубликует индекс доверия потребителей, индикатор настроений в секторе услуг, индекс делового оптимизма в промышленности, индекс делового климата, и индекс настроений в экономике за июль. В 12:00 GMT Германия представит индекс потребительских цен за июль. В 12:30 GMT в США выйдет еженедельный отчет по числу первичных заявок за пособием по безработице. В 22:45 GMT Новая Зеландия заявит о числе разрешений на строительство. В 23:30 GMT Япония опубликует индекс потребительских цен в регионе Токио за июль, и национальный индекс потребительских цен за июнь, а также сообщит об уровне безработицы и расходах домохозяйств за июнь. В 23:50 GMT в Японии выйдут данные по промышленному производству и розничным продажам за июнь.
В пятницу также выйдет достаточно много данных. В 01:30 GMT Австралия заявит об объеме кредитования частного сектора за июнь и выпустит индекс цен производителей за второй квартал. В 03:00 GMT Банк Японии огласит решение по процентной ставке и по целевому объему денежной базы. Также в это время выйдут комментарии по денежно-кредитной политике Банка Японии. В 05:00 GMT Япония отчитается по объему закладок новых фундаментов за июнь В 06:30 GMT состоится пресс-конференция Банка Японии. В 07:00 GMT Швейцария представит индекс опережающих индикаторов KOF за июль. В 08:30 GMT Британия объявит об изменении потребительского кредитования и количестве одобренных заявок на ипотеку за июнь. В 09:00 GMT еврозона опубликует статистику по валовому внутреннему продукту за второй квартал, уровню безработицы за июнь, и потребительским ценам за июль. В 12:30 GMT Канада представит индекс цен на сырьё и индекс цен производителей за июнь, а также заявит об изменении ВВП за май. В это же время США выпустит ценовой дефлятор и данные по ВВП за второй квартал. В 13:45 GMT США опубликует индекс менеджеров по закупкам Чикаго за июль, а в 14:00 GMT - индекс потребительских настроений от Reuters/Michigan за июль.
Чиновник центрального банка Китая заявил, что снижение налогов будет более эффективным способом стимулирования экономики, чем снижение процентных ставок, так как компании по-прежнему не желают инвестировать. Однако, он не указал на конкретные налоги, которые требуется сократить, заявив при этом, что текущие налоги высоки, особенно для малого и среднего бизнеса
Шэн Сонгченг, директор департамента исследований и статистики в Народном банке Китая, отметил, что компании попали в ловушку ликвидности, и регулирующие органы должны уделять больше внимания корректировке бюджетной политики. "Самая важная причина отклонения между увеличением агрегата денежной массы M1 и ростом экономики является то, что предприятиям не готовы инвестировать", - указал Шэн.
Несмотря на шесть понижений процентных ставок с конца 2014 года, экономика Китая продолжает замедляться, что свидетельствует о снижение эффективности денежно-кредитной политики при стимулировании роста по сравнению с прошлыми периодами. Многие экономисты, опрошенные Reuters, отметили, что ожидают еще лишь одно снижение ставки в начале 2017 года. Кроме того, они видят возможности для дополнительно сокращения резервных требований банков.
.
Федеральная резервная система будет ждать до четвертого квартала, прежде чем начнет повышать процентные ставки. Скорее всего, на такой шаг ЦБ пойдет в декабре, учитывая запланированные на ноябрь президентские выборы. Таковые результаты последнего опроса, проведенного агентством Reuters.
Еще в начале текущего года политики ФРС рассчитывали на четыре цикла повышения ставки в 2016 году, но недостаточно сильные экономические данные по США и усиление глобальных рисков после Брекзита поставили под сомнение возможности хоть одного повышения ставки.
Чуть более половины 100 экономистов, опрошенных за прошедшую неделю, отметили, что ждут повышения ставки ФРС в четвертом квартале до 0.50-0.75 процентов по сравнению с 0,25-0,50 процента в настоящее время. Изменение ставки, вероятно, произойдет в декабре, так как ноябрьская встреча ЦБ начнется всего за несколько дней до выборов 8 ноября. Остальная часть респондентов прогнозирует рост ставки в третьем квартале, скорее всего, в сентябре.
"Все комментарии чиновников ФРС на сегодняшний день указывают, что они будут действовать очень терпеливо и очень постепенно при нормализации политики. Мы полагаем, что ФРС будет проявляться особую осторожность с приближением выборов", - указали в BMO Capital Markets.
Итоги опроса также показали, что аналитики ждут еще два подъема ставки в следующем году, в результате чего в конце 2017 года она составит 1.00-1.25 процента.
Сегодня после встречи глав Международного валютного фонда, Всемирного банка и других старших глобальных экономических чиновников, китайский премьер-министр Ли Кэцян призвал мировых лидеров активизировать координацию макроэкономической политики.
Ли сказал, что основы экономики Китая остаются неизменными, несмотря на сильное понижательное давление. Он отметил, что отношение правительственного долга к ВВП не критично, но добавил, что правительство будет наращивать регулирование теневого банковского сектора и мониторинг фискальной практики местных органов власти.
Премьер-министр также обратил внимание на опасения, что Китай продвигает свой экспорт за счет агрессивной политики поддержки, а именно ослабления юаня по отношению к доллару. "Принимая во внимание финансовые колебания в результате Брекзита, Китай будет продвигать реформу обменного курса. Мы будем поддерживать в основном стабильный обменный курс на сбалансированном уровне, и не будем участвовать в торговой или валютной войне", - добавил он.
Отчет нефтесервисной компании Baker Hughes показал: с 16 июля по 22 июля количество активных буровых установок по добыче нефти в США увеличилось до 371 единиц с 357 единиц, что примерно на 77% меньше рекордного значения, зафиксированного в октябре 2014 года (1609 единиц). Число установок по добыче газа выросло до 90 единиц с 89 единиц. Тем временем, общее число буровых установок (газовых и нефтяных) повысилось на 15 единиц до 462 единиц, что по-прежнему является самым низким значением за 41 год.
Напомним, общее число буровых установок в США по итогам завершившейся 15 июля рабочей недели выросло на 7 штук, или на 1,6%, до 447 единиц. Число нефтяных установок увеличилось на 6 единиц до 357 штук, в то время как количество газовых установок повысилось на 1 единицу, до 89 штук.
После публикации данных нефть марки West Texas Intermediate торгуется на уровне $43.84 (-2.03%).

Европейские фондовые индексы завершили сегодняшние торги разнонаправлено, но по итогам недели продемонстрировали небольшое повышение. Давление на индексы оказывала слабая статистика по деловой активности, а также негативная динамика сырьевого рынка.
Основные фондовые индексы США незначительно прибавили в пятницу на фоне публикации смешанных квартальных отчетов.
В центре внимания инвесторов находятся акции компаний AT&T (T), Starbucks (SBUX), Visa (V), General Electric (GE) и Honeywell (HON). Первые три опубликовали нейтральные отчеты после завершения сессии четверга. Две последние отчитались перед началом сессии. Квартальные результаты General Electric (GE) превзошли ожидания аналитиков. Компания сообщила о прибыли на уровне $0,51 в расчете на одну акцию, что на $0,05 выше среднего прогноза аналитиков, и о выручке в размере $33,494 млрд, что на 14,6% больше, чем за аналогичный период 2015 года и на 6% выше среднего прогноза аналитиков. Несмотря на более сильные, чем ожидалось, квартальные результаты, в General Electric подтвердили прогноз прибыли на 2016 год на уровне $1,45-1,55 в расчете на акцию. Средний прогноз аналитиков предполагает $1,50 на акцию. Прибыль компании Honeywell по итогам отчетного периода достигла $1,66 в расчете на одну акцию, что оказалось выше среднего прогноза аналитиков на уровне $1,64. Квартальная выручка компании составила $9,991 млрд, тогда как средний прогноз аналитиков предполагал $10,136 млрд.
Кроме того, индекс деловой активности в производственном секторе вырос сильнее прогнозов. Июльские данные сигнализировали о дальнейшем восстановлении бизнес-условий по всей обрабатывающей промышленности США, во главе устойчивого расширения поступающих новых заказов и самого быстрого роста объемов производства в течение восьми месяцев. Создание новых рабочих мест укрепилось в июле, последнее увеличение рабочих мест было самым быстрым в течение последних 12 месяцев. В то же время, инфляция закупочных цен выросла максимальными темпами с ноября 2014 года, но отпускные цены выросли только незначительно. Данные Markit показали, что предварительный сезонно скорректированный производственный индекс менеджеров по закупкам (PMI) вырос до 52,9 в июле, по сравнению с 51,3 в июне, и указал на твердое улучшение общих условий бизнеса.
Стоимость нефти снизилась более чем на процент, продолжив при этом вчерашнюю динамику. Давление на рынок оказывают сохраняющиеся опасения касательно глобального избытка предложения. Напомним, вчера фирма Genscape сообщила, что за неделю (по 19 июля) запасы нефти на терминале Кушинг увеличились на 725 176 баррелей. Ранее на этой неделе Минэнерго США заявило, что запасы нефти сократились больше, чем ожидалось, однако запасы бензина неожиданно выросли. Согласно отчету, на неделе 9-15 июля запасы нефти упали на 2,3 млн баррелей до 519,4 млн баррелей, оставаясь на высоких по историческим меркам уровнях для данного периода года. Аналитики прогнозировали снижение на 2,1 млн.
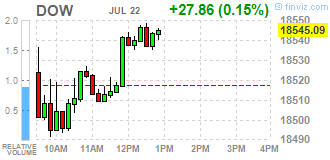
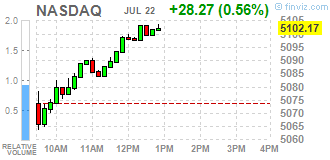
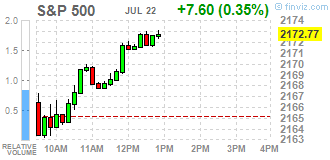
Большинство компонентов индекса DOW в плюсе (20 из 10). Аутсайдером являются акции General Electric Company (GE, -2,19%). Больше остальных выросли акции American Express Company (AXP, +1,21%).
Большинство секторов индекса S&P в плюсе. Больше всего упал сектор промышленных товаров (-0,6%). Лидером является сектор коммунальных услуг (+0,8%).
На текущий момент:
Dow 18464.00 +28.00 +0.15%
S&P 500 2166.50 +8.50 +0.39%
Nasdaq 100 4660.50 +22.25 +0.48%
Oil 43.91 -0.84 -1.88%
Gold 1322.20 -8.80 -0.66%
U.S. 10yr 1.55 -0.01
МОСКВА, 22 июля. /ТАСС/. Биржевые индексы РФ завершили торги в пятницу падением. Так, индекс ММВБ (MICEX) по итогам сегодняшних торгов на Московской бирже уменьшился на 0,04% - до 1926,90 пункта, индекс РТС упал на 1,17% - до 935,98 пункта.
"В понедельник российский рынок может снова вырасти, на этот раз под влиянием стабилизации рубля. Индекс ММВБ, возможно, протестирует отметку 1943 пункта, и индекс РТС вырастет до 952 пунктов", - считает директор аналитического департамента ИК "Golden Hills - КапиталЪ АМ" Михаил Крылов.
"На российском рынке постепенно появляются признаки коррекционного движения", - отмечает, в свою очередь, ведущий персональный брокер ФГ БКС Сергей Дроздов.
Стоимость фьючерса на нефть марки Brent с поставкой в сентябре 2016 года на бирже ICE в Лондоне упала на 1,8% - до $45,37 за баррель.
Руководители компании отмечают ослабление потребительского доверия на фоне политической неопределенности и опасений по поводу терроризма.
Starbucks Corp. в четверг опубликовал разочаровывающие результаты в Европе и США, что привело к третьему подряд разочаровывающему отчету.
Руководители компании называют квартал "аномальным", ссылаясь на озабоченность в связи с угрозой терроризма во всем мире наряду с гражданскими беспорядками и политической нестабильностью в США, а также "глубоким ослаблением потребительского доверия".
"За 24 года общественной жизни в Starbucks я не могу вспомнить такого квартала", - отметил главный исполнительный директор компании Говард Шульц в ходе телефонной конференции по обсуждению квартальных результатов.
Акции компании, которые упали на 4% в этом году, просели еще на 3% до $56,07 после закрытия торгов в четверг.
Не смотря на слабые результаты, компания повысила прогноз прибыли на $0,03, заявив, что теперь ожидает от $1,88 до $1,89 прибыли на акцию.
Продажи на внутреннем рынке, на долю которого приходится основная часть бизнеса, выросли на 8%, тогда как сопоставимые продажи выросли на 4% в последнем квартале. В аналогичный период прошлого года, компания сообщила о 13% и 8% роста соответственно.
В ходе телефонной конференции с аналитиками, руководители компании стремились ослабить опасения по поводу возможного замедления роста в США и проблем, вызванных изменениями в программе лояльности компании, пообещав вернуть американский бизнес к историческим уровням.
Вместе с тем, официальные представители компании предупредили, что некоторые клиенты могут перестать ходит в заведения Starbucks из-за изменений программы лояльности, которая теперь ориентирована на потраченные средства, а не на число посещений. В последнем квартале число активных участников программы лояльности в США увеличилось до 12,3 миллионов, или на 18% по сравнению с аналогичным периодом прошлого года.
Сопоставимые продажи в Европе, на Ближнем Востоке и в Африке упали на 1%, против прогнозируемого роста на 2,8%, в то время как общий объем продаж в регионе упал на 7%, в частности, из-за волатильности в Великобритании, крупнейшем рынке компании в Европе.
В то же время, Китай и Азиатско-Тихоокеанский регион вырос, но слабее ожидаланий в 3%.
Китай, являющийся одним из важнейших рынков международной экспансии, который, по прогнозам, настигнет США в качестве крупнейшего единого рынка, показал рост сопоставимых продаж на 7%.
Starbucks, который в настоящее время насчитывает около 2300 точек продаж в Китае, нацелен построить более чем 3400 магазинов к 2019 году.
В целом, Starbucks сообщил о прибыли в размере $754 млн, или $0,51 на акцию, по сравнению с $626,7 млн, или $0,41 на акцию годом ранее. За исключением единоразовых статей расходов, прибыль составила $0,49, по сравнению с $0,42 годом ранее. Доходы выросли на 7% до $5,24 млрд.

На текущий момент акции Starbucks (SBUX) котируются по $57,87 (+0,47%)
Канцлер казначейства Великобритании Филип Хаммонд сказал, что рассматривается возможность поддержки экономики в текущий период слабости, в котором оказалась страна после исторического референдума. Однако, точные формы или масштабы таких мер он не озвучил.
"Объем смягчения фискальной политики будут зависеть от состояния экономики, которое будет изложено в "осеннем заявлении". Данные, которые мы увидим в течение следующих трех месяцев будут чрезвычайно важными при формировании нашего ответа", - сказал он.
Хаммонд также прокомментировал сегодняшнюю статистику по деловой активности в частном секторе Британии, указавшую на самое сильное сокращение с начала 2009 года. "Давайте проясним ситуацию, данные по PMI являются показателем настроений, а не мерой какого-либо спада активности в экономике. Падение деловой уверенности главным образом связано с текущих периодом неопределенности", - пояснил канцлер казначейства.
Темпы экономического роста Канады немного ускорятся в следующем году, чему будет способствовать правительственная программа фискального стимулирования, однако, приглушенный спрос со стороны США и по-прежнему низкие цены на нефть ограничат повышение. Об этом сообщили эксперты, опрошенные агентством Reuters.
Канада заложила на текущий финансовый год дефицит бюджета в размере C$29,4 млрд., чтобы помочь финансировать увеличение расходов на инфраструктуру и социальное обеспечение. Стоит подчеркнуть, Канада является одной из немногих крупных экономик, которые отдают предпочтение фискальной политике для стимулирования роста. Тем не менее, согласно оценкам почти 40 аналитиков экономика расширятся на 2,1 процента в следующем году, что соответствует оценке Международного валютного фонда, но ниже, чем текущий прогноз Банка Канады (+2,2 процента). Этот темп роста является относительно скромным, и многие эксперты полагают, что такая ситуация заставит центральный банк отложить изменение параметров денежно-кредитной политики по крайней мере до конца 2017 года.
"Меры фискального стимулирования были уже объявлены, но до сих пор не начали влиять на экономику. Задача заключается в том, чтобы правительство реализовывало инфраструктурные планы по графику, - отметил Дэвид Уотт, экономист HSBC Bank Canada. - Экономика не находится в состоянии рецессии, она остается на траектории медленного роста". Аналитики прогнозируют, что по итогам текущего года экономика вырастет на 1,3 процента, что согласуется с оценками ЦБ, но заметно ниже среднего прогноза трехмесячной давности (+1,7 процента).

Стоимость нефти снизилась более чем на процент, продолжив при этом вчерашнюю динамику. Давление на рынок оказывают сохраняющиеся опасения касательно глобального избытка предложения.
Цены на золото заметно упали, что отражало усиление общей склонности к риску и растущую вероятность дальнейшего ужесточения денежно-кредитной политики ФРС к концу года. Давление на драгметалл также оказывает укрепление доллара США на фоне позитивной статистики.
"После последней встречи РБНЗ в начале июня, когда ЦБ оставил свою ставку без изменений, мы отмечали, что снижение ставки до конца года весьма вероятно, и что это может произойти уже на августовском совещании. Тем не менее, сроки смягчения политики зависят от инфляции, валютных курсов и ситуации на рынке жилья. За прошедшую неделю мы получили новую информацию по всем этим пунктам, и все они предполагают повышенную вероятность скорого снижения ставки. Подтверждают такие ожидания и экономические оценки, недавно выпущенные РБНЗ, в которых он сказал, что "вполне вероятно, что дальнейшее смягчение политики будет необходимо для того, чтобы в будущем средняя инфляция стабилизировалась вблизи середины целевого диапазона". Таким образом, мы считаем, что РБНЗ сократит свою ставку на 25 б.п. в августе", - отметили эксперты.
Эксперты, опрошенные Европейским центральным банком, немного сократили свои прогнозы по росту экономики еврозоны на 2017 и 2018 года, сославшись на тот факт, что решение Британии покинуть состав Европейского Союза будет оказывать давление на темпы расширения. Теперь аналитики ожидают, что ВВП еврозоны вырастет на 1,4% в 2017 году и на 1,6% в 2018 году.
"На основании информации, предоставленной респондентами, изменения прогнозов в значительной степени отражают ожидаемое негативное влияние на экономику еврозоны в результате референдума в Британии", - отмечалось в пресс-релизе ЕЦБ.
Аналитики указали, что выход Британии из ЕС замедлит рост экономики за счет сокращения экспорта в Британию, уменьшения инвестиций в еврозону, а также усиления волатильности финансового рынка, что в итоге негативно отразится на инвестициях и потреблении. Вместе с тем, по мнению экспертов, воздействие результатов референдума на уровень инфляции в валютном блоке 19 стран, к которым Британия не принадлежит, будет минимальным.

Розничные продажи в Италии выросли более быстрыми темпами, и второй месяц подряд в мае, так как выросли продажи продуктов питания и непродовольственных товаров, по предварительным данным статистического бюро ISTAT, опубликованным в пятницу.
Розничные продажи выросли с учетом сезонных колебаний на 0,3 процента с апреля, когда они повысились на 0,1 процента. Продажи в марте снизились на 0,7 процента.
Как продовольственные, так и непродовольственные продажи выросли на 0,3 процента каждый.
В годовом исчислении розничные продажи снизились второй месяц подряд. Продажи упали на нескорректированные 1,3 процента после 0,6 процента спада в предыдущем месяце.
Французский частный сектор остался на прежнем уровне в июле, так как рост в секторе услуг был нивелирован сокращением производства, показали в пятницу предварительные данные опроса от Markit.
Композитный индекс выпуска вырос до нейтральной отметки 50,0 в июле с 49,6 в июне.
Поставщики услуг зарегистрировали незначительное повышение активности, отметив третий рост за последние четыре месяца. С другой стороны, выпуск продукции обрабатывающей промышленности снизился четвертый месяц подряд.
Индекс менеджеров по закупкам в секторе услуг неожиданно поднялся до 50,3 с 49,9 месяцем ранее. Согласно прогнозам, он должен был снизиться до 49,5.
Производственный PMI достиг четырехмесячного максимума 48,6 по сравнению с 48,3 в июне, в то время как он должен был сократиться до 48.
"Последние данные PMI показывают, что французская экономики частного сектора застыла на месте в начале третьего квартала," сказал Джек Кеннеди, старший экономист Markit.
"Небольшое расширение активности в секторе услуг снова подействовало, чтобы компенсировать прерывистый производственный сектор, отягощенный падением новых заказов", добавил он.
Июльские данные сигнализировали о дальнейшем восстановлении бизнес-условий по всей обрабатывающей промышленности США, во главе устойчивого расширения поступающих новых заказов и самого быстрого роста объемов производства в течение восьми месяцев. Создание новых рабочих мест укрепилось в июле, последнее увеличение рабочих мест было самым быстрым в течение последних 12 месяцев. В то же время, инфляция закупочных цен выросла максимальными темпами с ноября 2014 года, но отпускные цены выросли только незначительно.
Данные Markit показали, что предварительный сезонно скорректированный производственный индекс менеджеров по закупкам (PMI) вырос до 52,9 в июле, по сравнению с 51,3 в июне, и указал на твердое улучшение общих условий бизнеса.
Кроме того, индекс продолжает восстанавливаться от своего посткризисного минимума, зафиксированного в мае, последнее чтение самое сильное с октября 2015. Ускорение роста выпуска, новых заказов и занятости оказало ключевое положительное влияние в июле, в то время как устойчивое сокращение заказов тормозили PMI.
Доходность 10-и летних облигаций в начале сегодняшней торговой сессии находится на уровне 1.59% (+3 б.п.).
Нефть (WTI) $44.51 (-0.54%)
Золото $1324.20 (-0.51%)
EUR/USD: 1.0950 (EUR 1.3bln) 1.1000 (655m) 1.1050 (428m) 1.1075-80 (603m)
USD/JPY: 106.50 (USD 270m) 107.00 (250m) 108.00 (815m)
Перед открытием рынка фьючерс S&P находится на уровне 2161.25 (+0.15%), фьючерс NASDAQ повысился на 0.16% до уровня 4645.75.
Внешний фон нейтральный. Основные фондовые индексы Азии завершили сессию в минусе. Основные фондовые индексы Европы на текущий момент демонстрируют демонстрируют преимущественно положительную динамику.
Nikkei 16,627.25 -182.97 -1.09%
Hang Seng 21,964.27 -36.22 -0.16%
Shanghai 3,012.43 -26.58 -0.87%
FTSE 6,727.35 +27.46 +0.41%
CAC 4,379.5 +3.25 +0.07%
DAX 10,152.22 -3.99 -0.04%
Сентябрьские нефтяные фьючерсы Nymex WTI в данный момент котируются по $45.70 за баррель (-0.11%)
Золото торгуется по $1324.10 за унцию (-0.52%)
Фьючерсы на основные фондовые индексы США на премаркете незначительно повышаются после того, как акции немного отступили от рекордных уровней на торгах четверга на фоне публикации смешанных квартальных отчетов.
В центре внимания инвесторов находятся акции компаний AT&T (T), Starbucks (SBUX), Visa (V), General Electric (GE) и Honeywell (HON). Первые три опубликовали нейтральные отчеты после завершения сессии четверга. Две последние отчитались перед началом сессии. Квартальные результаты General Electric (GE) превзошли ожидания аналитиков. Компания сообщила о прибыли на уровне $0.51 в расчете на одну акцию, что на $0.05 выше среднего прогноза аналитиков, и о выручке в размере $33.494 млрд., что на 14.6% больше, чем за аналогичный период 2015 года и на 6% выше среднего прогноза аналитиков. Несмотря на более сильные, чем ожидалось, квартальные результаты, в General Electric подтвердили прогноз прибыли на 2016 год на уровне $1.45-1.55 в расчете на акцию. Средний прогноз аналитиков предполагает $1.50 на акцию. Акции GE на премаркете снизились 2.4%.
Прибыль компании Honeywell по итогам отчетного периода достигла $1.66 в расчете на одну акцию, что оказалось выше среднего прогноза аналитиков на уровне $1.64. Квартальная выручка компании составила $9.991 млрд., тогда как средний прогноз аналитиков предполагал $10.136 млрд. Акции HON на премаркете упали почти на 3%.
После начала торгов влияние на их ход могут оказать предварительные данные по индексу деловой активности в производственном секторе, которые выйдут в 13:45 GMT.
-
Аналитики прогнозируют гармонизированную инфляцию потребительских цен в 2018 г на уровне 1,5% против прогноза 1,6% во 2-м кв
-
Аналитики прогнозируют рост ВВП в 2016 г на уровне 1,5%, как прогнозировали во 2-м кв
-
Аналитики прогнозируют рост ВВП в 2017 г на уровне 1,4% против прогноза 1,6% во 2-м кв
-
Аналитики прогнозируют рост ВВП в 2018 г на уровне 1,6% против прогноза 1,7% во 2-м кв
-
55% респондентов учли влияние британского референдума в своих прогнозах
Розничные продажи в Канаде выросли на 0,2% до $ 44,3 млрд в мае. Рост продаж в магазинах пищевых продуктов и напитков и на автозаправочных станциях более чем компенсировал снижение продаж у дилеров автомобилей и запчастей.
Продажи выросли в 6 из 11 подотраслей, что составляет 51% от розничной торговли.
После устранения последствий изменения цен, объем розничных продаж в натуральном выражении вырос на 0,1% в мае.
Продажи в магазинах пищевых продуктов и напитков выросли на 2,1%, отметив четвертое увеличение за последние пять месяцев. После снижения в марте и апреле, продажи в магазинах пива, вина и ликеров продвинулись на 6,0% в мае. Супермаркеты и другие продуктовые магазины разместили увеличение на 1,6%. Продажи снизились в специализированных продовольственных магазинах (-1,0%) третий месяц подряд. Продажи в магазинах (-0,8%) снизились в первый раз за последние четыре месяца.
После 6,4%-ного роста в апреле продажи на автозаправочных станциях выросли на 2,3% в мае, отчасти из-за высоких цен на бензин.
Магазины одежды и аксессуаров одежды сообщили о росте на 2,8% в мае, что более чем компенсировало снижение в апреле. Рост продаж был размещен в магазинах одежды (+ 3,1%) и обувных магазинах (+ 3,2%), в то время как продажи в магазинах ювелирных изделий, предметов багажа и кожгалантереи понизились на 0,1%.
Продажи снизились в подотрасли всех типов дилеров автомобилей и запчастей (-2,0%) в мае. Снижение в мае было в значительной степени из-за слабых продаж у дилеров новых автомобилей (-2,4%).
После роста на 5,9% в апреле, продажи в магазинах мебели и предметов интерьера в мае снизились на 3,5%, в мебельных магазинах (-5,0%) и магазинах предметов домашнего обихода (-0,7%) размещены более низкие продажи.
Магазины смешанного ассортимента (-0,5%) опубликовали снижение продаж в первый раз за последние пять месяцев.
Продажи выросли в семи провинциях. Квебек (+ 1,0%) сообщил о наибольшем росте в долларовом выражении, во главе с более сильными продажами в магазинах пищевых продуктов и напитков.
Продажи выросли в первый раз за последние четыре месяца в Манитобе (+ 0,5%), а увеличение объемов продаж было зарегистрировано в супермаркетах и других магазинах.
Ньюфаундленд и Лабрадор (+ 1,0%) сообщили о четвертом приросте продаж за последние пять месяцев.
Продажи в Британской Колумбии выросло на 0,1% на фоне более высоких продаж на автозаправочных станциях и магазинах пива и вина.
После увеличения в апреле продажи в Альберте снизились на 0,4%. Снижение произошло в основном за счет снижения продаж у дилеров новых автомобилей, основного типа магазинов розничной торговли в Альберте, пострадавших от лесных пожаров Форт Мак-Мюррей и эвакуации.
Нью-Брансуик сообщил о снижение на 1,2% розничных продаж, в основном вытекающих из снижения продаж у дилеров новых автомобилей.
(компания / тикер / цена / изменение ($/%) / проторгованый объем)
| ALCOA INC. | AA | 10.66 | 0.05(0.4713%) | 48127 |
| ALTRIA GROUP INC. | MO | 69.08 | 0.07(0.1014%) | 1260 |
| Amazon.com Inc., NASDAQ | AMZN | 747.16 | 1.44(0.1931%) | 32482 |
| American Express Co | AXP | 63.28 | -1.20(-1.861%) | 28602 |
| AMERICAN INTERNATIONAL GROUP | AIG | 54.57 | -0.00(-0.00%) | 1916 |
| Apple Inc. | AAPL | 100.13 | 0.17(0.1701%) | 57769 |
| AT&T Inc | T | 42.7 | -0.01(-0.0234%) | 3613 |
| Barrick Gold Corporation, NYSE | ABX | 20.32 | 0.41(2.0593%) | 102951 |
| Boeing Co | BA | 135 | 0.28(0.2078%) | 414 |
| Caterpillar Inc | CAT | 80.3 | 0.61(0.7655%) | 11488 |
| Chevron Corp | CVX | 105.59 | -0.00(-0.00%) | 3386 |
| Cisco Systems Inc | CSCO | 30.64 | 0.01(0.0326%) | 715 |
| Citigroup Inc., NYSE | C | 44.4 | -0.07(-0.1574%) | 8290 |
| Exxon Mobil Corp | XOM | 93.93 | 0.00(0.00%) | 4745 |
| Facebook, Inc. | FB | 122.16 | 0.24(0.1969%) | 128324 |
| Ford Motor Co. | F | 13.94 | 0.20(1.4556%) | 1917747 |
| Freeport-McMoRan Copper & Gold Inc., NYSE | FCX | 12.53 | 0.23(1.8699%) | 129750 |
| General Electric Co | GE | 32.74 | -0.04(-0.122%) | 4201 |
| General Motors Company, NYSE | GM | 32.7 | 1.21(3.8425%) | 2389699 |
| Goldman Sachs | GS | 161.77 | 0.00(0.00%) | 816 |
| Home Depot Inc | HD | 137.41 | 0.00(0.00%) | 2459 |
| Intel Corp | INTC | 34.6 | -1.09(-3.0541%) | 1114259 |
| International Business Machines Co... | IBM | 161.11 | -0.25(-0.1549%) | 807 |
| Johnson & Johnson | JNJ | 125.05 | -0.09(-0.0719%) | 2789 |
| JPMorgan Chase and Co | JPM | 63.93 | 0.00(0.00%) | 5863 |
| McDonald's Corp | MCD | 126.06 | -0.00(-0.00%) | 4081 |
| Microsoft Corp | MSFT | 56.01 | 0.10(0.1789%) | 44845 |
| Nike | NKE | 58 | 0.24(0.4155%) | 3012 |
| Pfizer Inc | PFE | 36.8 | 0.12(0.3272%) | 3965 |
| Starbucks Corporation, NASDAQ | SBUX | 57.63 | 0.09(0.1564%) | 6339 |
| Tesla Motors, Inc., NASDAQ | TSLA | 224.54 | -3.82(-1.6728%) | 73131 |
| Travelers Companies Inc | TRV | 116.5 | -0.51(-0.4359%) | 5478 |
| Twitter, Inc., NYSE | TWTR | 18.69 | 0.13(0.7004%) | 63339 |
| UnitedHealth Group Inc | UNH | 143.05 | 0.03(0.021%) | 510 |
| Visa | V | 79.65 | 0.29(0.3654%) | 8957 |
| Walt Disney Co | DIS | 98.22 | 0.00(0.00%) | 3295 |
| Yahoo! Inc., NASDAQ | YHOO | 39.25 | 0.35(0.8997%) | 306706 |
Годовой уровень инфляции в Канаде остался на уровне 1,5 процента в июне, оставаясь ниже 2- процентной цели Банка Канады пятый месяц подряд, показали в пятницу данные Статистического управления Канады.
Аналитики прогнозировали, что показатель опустится до 1,4 процента. Цены с мая выросли на 0,2 процента.
Цены выросли во всех основных компонентов в течение 12 месяцев до июня, индекс проживания разместил прирост на 1,6 процента, а цены на продовольствие выросли на 1,3 процента.
Уровень базовой инфляции, который исключает цены на некоторые волатильные элементы и находится под пристальным вниманием Банка Канады, остался на уровне 2,1 процента.
Повышение рейтингов:
Аналитики Argus повысили рейтинг акций UnitedHealth (UNH) до уровня Buy
Снижение рейтингов:
Аналитики BTIG Research понизили рейтинг акций Facebook (FB) до уровня Neutral с Buy
Аналитики Raymond James понизили рейтинг акций Twitter (TWTR) до уровня Mkt Perform с Outperform
Прочее:
Аналитики RBC Capital Mkts повысили целевую стоимость акций General Motors (GM) до $34 с $32
Аналитики Stifel повысили целевую стоимость акций Visa (V) до $91 с $86
Аналитики Stifel повысили целевую стоимость акций Procter & Gamble (PG) до $92 с $85
Аналитики FBR Capital повысили целевую стоимость акций AT&T (T) до $42 с $38
Аналитики RBC Capital Mkts подтвердили рейтинг акций Starbucks (SBUX) на уровне Outperform; целевая стоимость $68